

Crise de la dette : quels risques pour l’or et les fonds euros ?
Voici ce que j’affirmais dans le dernier numéro de notre lettre d’information : « La question ne semble plus être de savoir si la France va subir une crise de la dette, mais quand celle-ci va se produire… Et si la France avait un problème de dette, ce serait alors toute la zone euro qui serait concernée. Dans ce cas de figure, sans doute vaudrait-il mieux être placé sur l’or que sur un fonds euros… »
Aujourd’hui, je vais tenter de vous le démontrer.
La France, patient zéro de la prochaine crise de la dette en zone euro ?
À l’heure où j’écris ces lignes, le taux français à 10 ans s’élève à 4,963 %. Il se rapproche ainsi de son sommet du 2 octobre, à 4,99 %, et pourrait bientôt le dépasser.
Ce n’est pas tout.
À 1,563 %, l’écart de taux à 10 ans entre la France et l’Allemagne est à son plus haut niveau depuis 2012 ! Autrement dit : la confiance accordée par les prêteurs se dégrade beaucoup plus vite à l’égard de la France que cela n’est le cas vis-à-vis de l’Allemagne, dont les taux s’inscrivent également en hausse depuis le mois de mars.
Écart de taux à 10 ans entre la France et l’Allemagne (2022 – 21/10/2026)
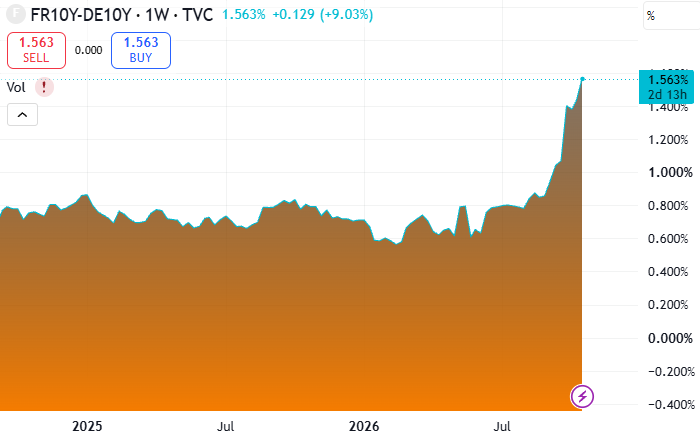
Source : TradingView
Comment expliquer cela ?
La réponse tient en un graphique : les gouvernements qui se sont succédé à la tête de notre pays n’ont pas présenté un seul budget en excédent depuis 1974, et la situation s’est largement détériorée ces dernières années. Nos finances publiques sont hors de contrôle.
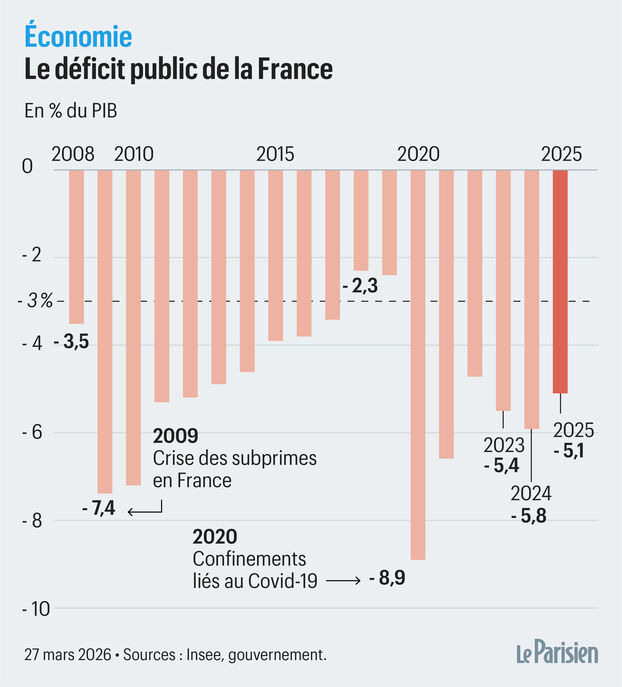
Source : Le Parisien
Nouveau maillon faible de la zone euro, notre pays revient sous les feux des projecteurs.
La France est l'épicentre de la débâcle obligataire mondiale.
Source : Wall Street Journal
Le destin de la France est-il de rejoindre la Grèce de 2009 au rang des pays ayant déclenché une crise des dettes souveraines ?
C’est fort possible…
Hausse des taux : quand la BCE va-t-elle intervenir ?
La prochaine étape semble déjà écrite.
Si, ou plutôt quand notre taux à 10 ans atteindra un niveau insoutenable, la Banque centrale européenne (BCE) interviendra pour réduire les écarts de taux entre les pays de la zone euro.
Car voilà belle lurette que la BCE a perdu toute indépendance vis-à-vis des exécutifs européens. Robin Brooks, l’ancien économiste en chef de l’Institute of International Finance (IIF), l’a formulé on ne peut plus clairement : « Il n’y a aucun doute sur l’issue de la situation : la BCE plafonnera les taux. Elle invoquera l’argument selon lequel les écarts de taux entravent la transmission de la politique monétaire - comme elle l’avait fait en juin 2022 en organisant une réunion d’urgence, en intervenant en coulisses pour plafonner les taux italiens et espagnols, et en lançant un nouvel outil, le TPI [Transmission Protection Instrument], pour pérenniser cette intervention. Certes, les écarts de taux restent faibles au regard des normes historiques [...], mais au rythme actuel de leur élargissement, ce n’est qu’une question de semaines avant que la BCE n’intervienne à nouveau », écrivait-il le 1er octobre.
Encore faudra-t-il que la France, visée par une procédure européenne pour déficit excessif depuis 2024, remplisse les conditions d’accès au TPI…
Que se passera-t-il lors de l’intervention de la BCE ?
De deux choses l’une :
- Soit cette opération est un « succès », au sens où les taux baissent, et les écarts de taux se referment : plutôt que de contraindre la France à « redresser la barre » au niveau budgétaire, la BCE aura inondé les marchés de liquidités. Cette hypothèse implique que l’Allemagne et les pays du Nord soient d’accord pour continuer de diluer la valeur de l’euro au profit des pays cigales, et en particulier de la cigale française ;
- Soit cette opération est un échec, au sens où les taux poursuivent leur ascension, et c’est potentiellement la fin de la zone euro…
Et votre argent, dans tout ça ?
Assurance-vie : quel avenir pour les fonds euros, en cas de crise de la dette ?
Fonds euros : un placement « sûr », vraiment ?
Les fonds euros ne brillent pas pour leur rendement.
En 2025, le taux de rendement brut moyen (net uniquement des frais de gestion) s’est monté à 2,63%, selon les chiffres de l’Autorité de contrôle prudentiel et de résolution (ACPR).
Retranchez à cela les prélèvements sociaux (17,20%) et l’inflation des prix à la consommation (0,90% selon l’INSEE), et vous obtenez un rendement réel de 1,28%. Ce n’est pas tripette, mais c’est toujours mieux que les 0,18% de 2024, ou les -2,75% de 2023, n’est-ce pas ?
Mais au moins s’agit-il d’un « placement sûr », au sens où le capital en est garanti. C’est du moins ce que proclament les commercialisateurs de fonds euros.
La réalité est plus nuancée…
Loi Sapin II et fonds euros : un capital garanti… entouré de barbelés !
En 2016, alors que l’Europe digérait sa première crise des dettes souveraines, l’État français a adopté la loi Sapin II.
Que prévoit ce dispositif ?
En deux mots, en cas de menace grave et caractérisée portant sur la situation financière du secteur de l’assurance, ou sur la stabilité du système financier, le Haut Conseil de stabilité financière (HCSF), sur proposition du gouverneur de la Banque de France, dispose depuis lors du pouvoir de bloquer temporairement l’épargne placée sur les contrats d’assurance-vie.
Que faut-il comprendre par « temporairement » ?
La durée de ce dispositif est de 3 mois maximum, renouvelable si les conditions qui l’ont justifiée persistent.
Vous l’avez compris : le mot important de cette phrase est bien sûr « renouvelable »…
Ce n’est pas tout : le HCSF peut aussi limiter la revalorisation des fonds euros, c’est-à-dire le rendement servi – mais à ce stade, on n’en est plus à cela près, n’est-ce pas ?
L’objectif de ce dispositif, jamais utilisé depuis sa création, est évident : il consiste à éviter qu’une vague de rachats, typiquement après une forte remontée des taux d’intérêt sur la dette française, ne contraigne les assureurs à vendre leurs obligations à perte et ne menace leur solvabilité.
La garantie en capital des fonds euros est en effet apportée par les assureurs, le Fonds de garantie des assurances de personnes ne couvrant que 70 000 € par assuré et par assureur – une paille, en cas de problème systémique !
La conséquence au plan de l’épargnant que vous êtes est la suivante : si la crise de la dette s’envenime, il pourrait alors vous être interdit de disposer de votre épargne en fonds euros, au moment même où vous pourriez en avoir besoin, et où il pourrait être très rentable d’être positionné sur d’autres actifs.
Justement, venons-on à l’or…
Comment se comporte l’or en cas de crise de la dette souveraine ?
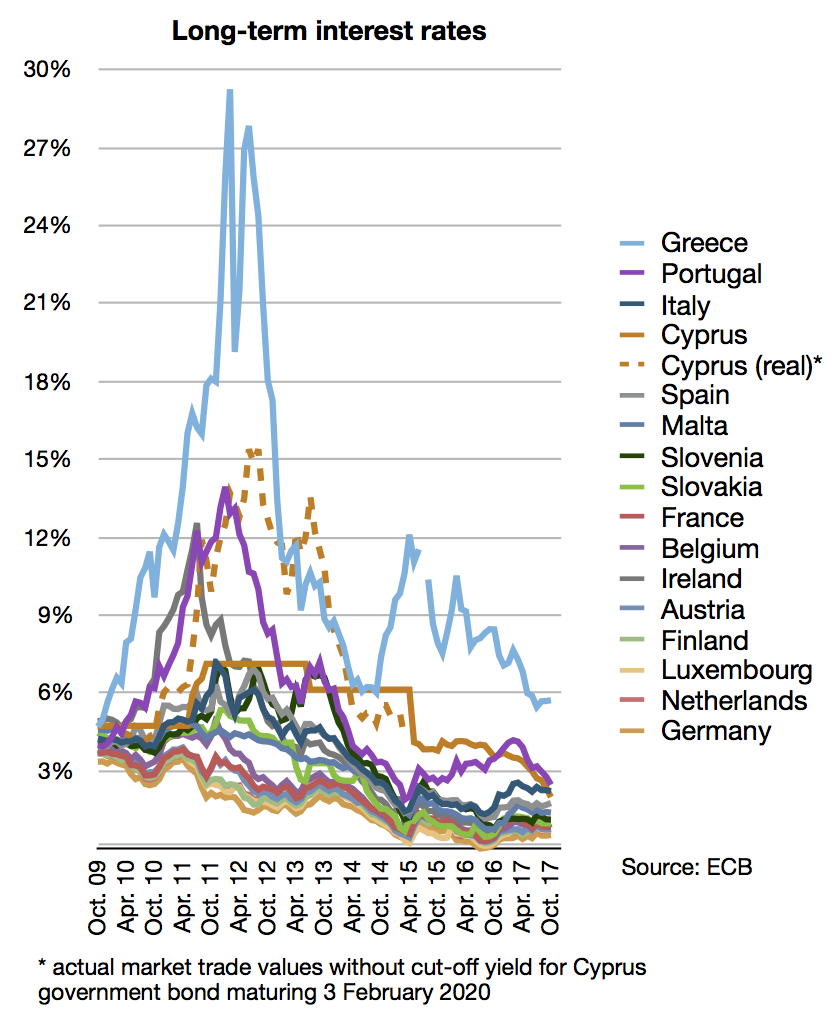
L’épisode de la crise des dettes souveraines au sein de la zone euro s'est étendu de 2009 (forte hausse des taux) à 2012 (forte baisse des taux).
Taux à 10 ans en zone euro (10/2009-10/2017)
Certes, les performances passées ne préjugent pas des performances futures, comme le rappelle l’Autorité des marchés financiers (AMF).
Mais vous souvenez-vous de la performance de l’or, au cours de cette période mouvementée ?
Je vous le donne en mille :
- 2009 : +21,80 % face à l’euro
- 2010 : +38,60 %
- 2011 : +13,80 %
- 2012 : +5,00 %
Dans le même temps, le rendement brut moyen des fonds euros se dégradait de 3,60 % à 2,90 %…
Pour être complet, il faut préciser qu’à l’issue de la crise de la zone euro, le cours de l’or a corrigé d’environ -30 % face à la monnaie unique.
Cette cicatrice est cependant à peine visible sur une courbe de prix de long terme.
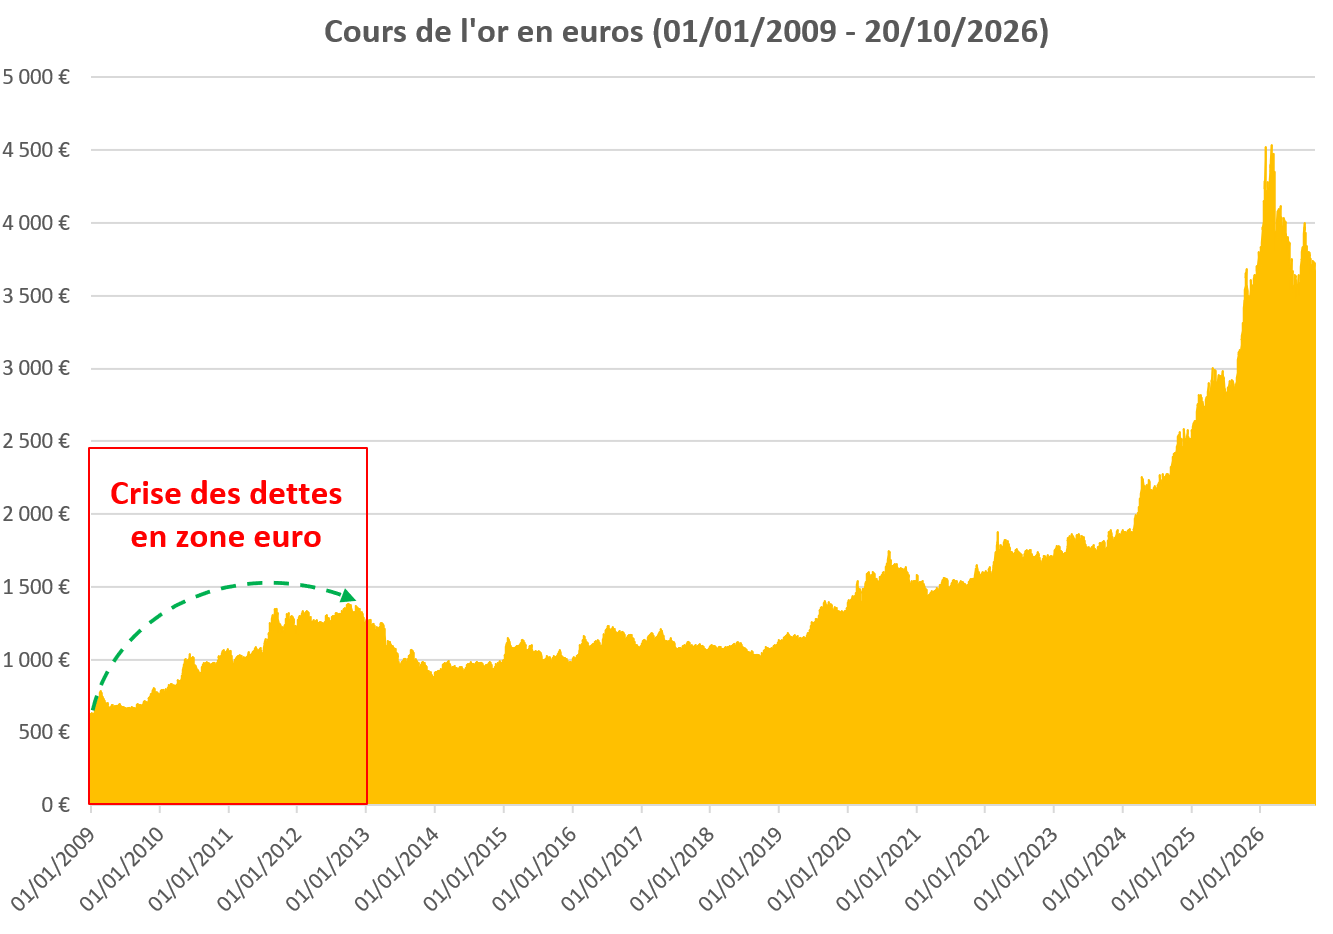
L’ascension du cours de l’or reflète en particulier la réaction du métal face à l’inondation monétaire ayant permis de financer le creusement des dettes publiques.
En réalité : la crise des dettes de la zone euro n’a jamais été réglée, elle a seulement été repoussée.
Et si cette crise se réveillait en 2026, elle pourrait avoir une tout autre ampleur qu’au début des années 2010 : la France, dont les assureurs détiennent massivement la dette, en serait cette fois l’épicentre.
Une époque où, je le rappelle, la loi Sapin II n’existait pas…
Alors : que faire, en pratique ?
L’avenir étant par nature incertain, une bonne solution, tant au plan de la performance financière qu’au plan psychologique, consiste à accumuler de l’or au travers de petits achats réguliers.
Patrick Chargueron, le 20 octobre 2026