

Cours de l’or en 2026 : simple correction, ou fin du marché haussier ?
Commençons par prendre un peu de recul.
Le cours de l’or en 2026 : état des lieux
C’est toujours la même histoire : chaque marché haussier, quel que soit l’actif considéré, se déroule en dents de scie. L’histoire de ces grands mouvements est une succession de puissants rallies auxquels succèdent des corrections temporaires, lesquelles viennent purger des excès d’enthousiasme passagers.
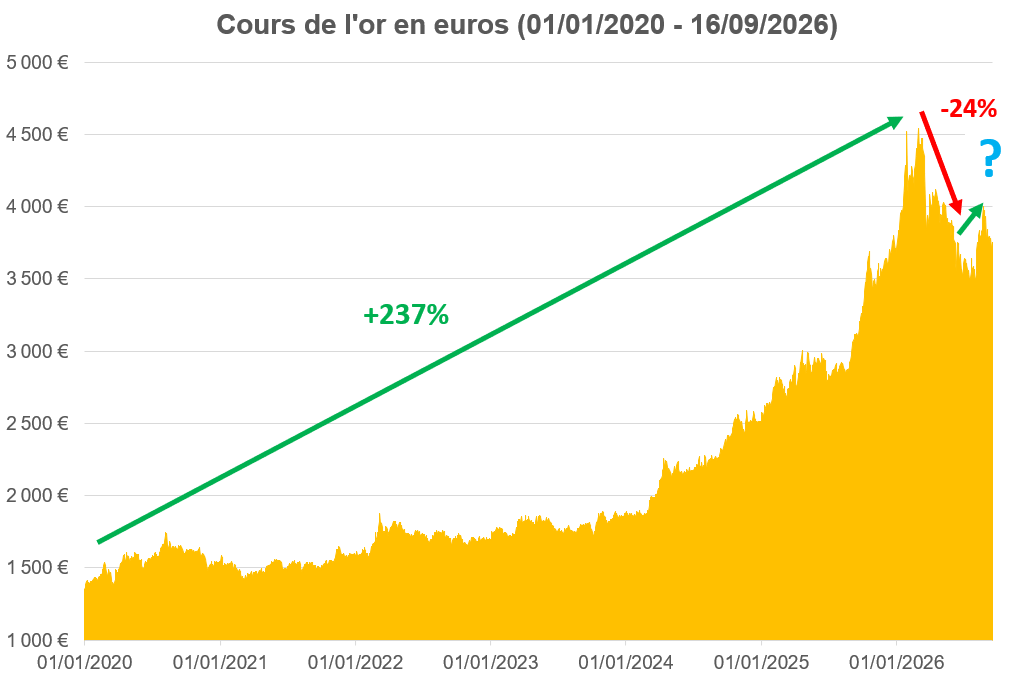
Ainsi la correction en cours sur l’or apparaît-elle clairement sur le graphique ci-dessous. J’y ai représenté l’évolution du prix du métal dans le cadre du marché haussier actuel, dont l’origine remonte au tournant de la décennie. Après avoir engrangé +237 % de gains, le cours de l’or a cédé 24 %.
Ce constat de marchés haussiers en dents de scie est encore plus évident sur ce graphique de plus court terme (janvier 2025 – 16 septembre 2026), dont je commente chaque mois l’évolution dans notre lettre d’informations.
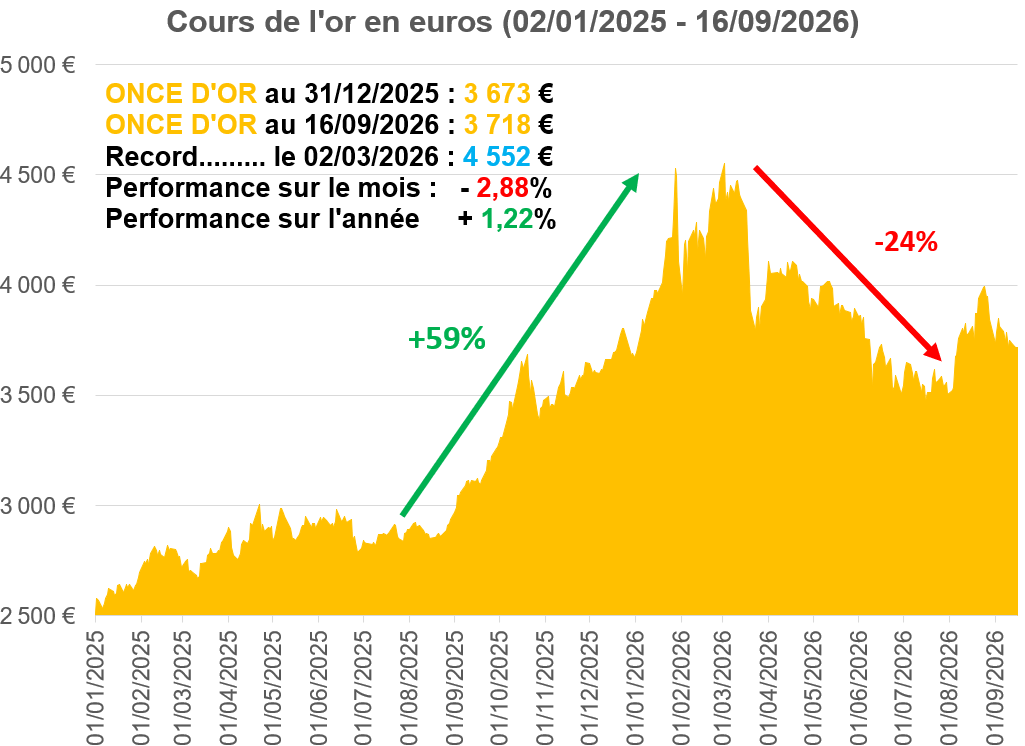
Après avoir augmenté quasiment sans reprendre son souffle depuis le 22 août 2025 (2 858 €), le cours de l’or a atteint un sommet historique le 2 mars 2026, à 4 552 €. Cela équivaut à une performance de +59 % en un peu plus de 6 mois seulement !
Après une telle chevauchée, il n’y a rien d’étonnant à ce que l’once ait essuyé une correction de -24 %. Quand on la compare aux données historiques, on constate que cette baisse est tout ce qu’il y a de plus banal.
Mais cela ne nous dit pas si le cours de l’or a à présent plus de chances de poursuivre son ascension, ou de se contracter…
Quels arguments plaident pour la chute du cours de l’or ?
Dans leur rapport In Gold We Trust 2026, Ronald Stöferle et Mark Valek ont identifié 5 hypothèses permettant d’envisager une chute durable du cours de l’or :
- Le rétablissement de la crédibilité de la politique monétaire américaine : si Kevin Warsh, qui a succédé à Jerome Powell à la tête de la Réserve fédérale américaine le 22 mai, parvient à se positionner de manière crédible dans le cadre de la lutte contre l’inflation, alors le trade de la dépréciation monétaire (acheter des valeurs défensives, en particulier de l’or et de l’argent, pour se protéger de la baisse de la valeur des devises) en perdrait un sérieux coup.
- Une baisse de régime au niveau de la demande d’or des banques centrales : en 2022, suite au déclenchement de la guerre en Ukraine, les grands argentiers ont changé de braquet au niveau de leurs achats d’or. Si les banques centrales rétrogradaient d’une vitesse ou deux, la demande d’or perdrait l’un de ses piliers essentiels.
- Une détente géopolitique : un cessez-le-feu en Ukraine, une stabilisation au Moyen-Orient et une désescalade avec la Chine éroderaient l’attractivité de l’or.
- Une surperformance économique : « une croissance économique robuste aux États-Unis, portée par un bond de productivité lié à l’IA, pourrait réorienter les capitaux vers les actifs risqués », indiquent Stöferle et Valek.
- Le paradoxe de la liquidité : en cas de krach boursier, l’or devient la source de financement numéro 1 pour répondre aux appels de marge. C’est ce qui s’est passé à l’automne 2008 et en mars 2020.
Que penser de ces arguments ?
À septembre 2026, les deux premières hypothèses semblent peu probables.
Alors que l’inflation américaine se maintient à des niveaux bien supérieurs aux objectifs de la Fed, Kevin Warsh a attendu le mercredi 16 septembre pour procéder à sa toute première hausse de taux directeurs. À ce stade, les apparences sont sauves, mais il en faudra beaucoup plus se réapproprier la confiance perdue vis-à-vis des marchés sous l’ère Powell. Or, Donald Trump n’a pas manqué de signaler que des taux dans une fourchette de 3,75 % à 4 % ne le satisfont pas : le président exige des taux à… 1 % !
Par ailleurs, les chiffres du Conseil mondial de l’or font apparaître qu’en 2026, la demande des banques centrales a certes légèrement ralenti, mais qu’on est loin d’un changement de régime.
Niveau géopolitique, aucun apaisement n’est en vue. Au contraire, la Russie se fait de plus en plus menaçante vis-à-vis de l’Europe.
Restent les deux dernières hypothèses, toutes deux aussi probables l’une que l’autre, au sens où il est impossible de dire combien de temps la bulle sur les marchés actions va continuer de gonfler avant de rencontrer l’aiguille qui l’attend…
Quoi qu’il en soit, comme l’indiquent Stöferle et Valek : « Pris isolément, la plupart [de ces risques] restent gérables [du point de vue du cours de l’or]. L’élément décisif serait un déclenchement simultané. Un tel scénario exigerait toutefois un degré de cohérence politique qui paraît aujourd’hui assez improbable, car les forces structurelles derrière la dédollarisation et le désordre monétaire sont le produit de décennies de déséquilibres accumulés. Ni une décision de personnel à la tête de la Fed, ni une poignée de main à Genève ou à Islamabad ne les inverseront. »
Or de l’autre côté de la balance pèsent des forces structurelles qui s’accumulent depuis plusieurs décennies…
Quels arguments en faveur de la poursuite du marché haussier ?
Pour faire simple, les racines du marché haussier des années 2020 sont doubles.
Les États des principales économies sont surendettés… et cela commence à se voir !
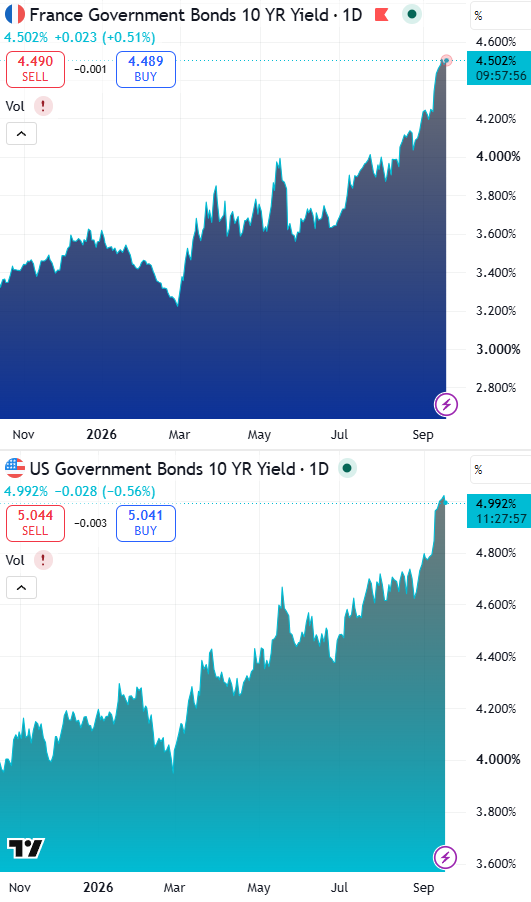
L’explosion des taux longs a été le grand évènement de l’été. Aux Etats-Unis, le Trésor redouble d’ingéniosité pour contenir la hausse des taux d’intérêt sur les titres de dette publique (voire le dernier numéro de notre newsletter)… à ce stade en pure perte. En France, on se demande comment le prochain budget sera financé, alors que les taux longs atteignent eux aussi des niveaux alarmants.
Évolution des taux à 10 ans en France et aux Etats-Unis (09/2025 – 16/09/2026)
Source : TradingView
Avec une telle hausse des taux, le verdict des marchés est clair : la crédibilité budgétaire est perdue, c’est-à-dire que les intervenants sont convaincus qu’aucune mesure ne sera adoptée pour assainir les finances publiques. L’hypothèse la plus probable est la fuite en avant dans la création monétaire, un scénario face auquel l’or a historiquement constitué la meilleure protection patrimoniale.
Et justement, cette dérive budgétaire se produit dans un contexte particulier…
L’or est extrêmement sous-pondéré dans le portefeuille moyen mondial !
Comme l’illustre la ligne rouge sur le graphique ci-dessous, l’investisseur moyen au niveau mondial ne détient qu’un peu plus de 2 % d’or au sein de son portefeuille. Un niveau qui se montait à plus de 8 % en 1980…
Allocation implicite des portefeuilles d'investisseurs à l'or : part de marché des ETF or au sein des ETF américains
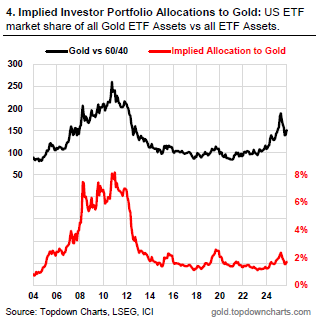
Autrement dit, tout plaide pour que les investisseurs de France et de Navarre augmentent leur exposition à l’or.
Pourquoi cela n’a-t-il pas encore eu lieu ? Sans doute pour des raisons psychologiques. Peut-être faudra-t-il un évènement de marché, un krach, obligataire ou sur les marchés actions, pour que s’opère le grand revirement vers l’actif défensif par excellence qu’est le métal jaune.
Alors que faire, en pratique ?
Le cours de l’or traverse actuellement son troisième marché haussier de long terme, et pourrait être en train de sortir d’une correction de -24 % qui s’est étendue sur un peu plus de 5 mois.
Quoi qu’il advienne dans les semaines et les mois qui viennent, il faut garder à l’esprit la vision d’ensemble. Il semble très probable que d’ici quelques années (nos problèmes de surendettement n’ayant pas vocation à se résoudre en un claquement de doigts) le cours de l’or sera plus élevé, voire beaucoup plus élevé que cela n’est le cas aujourd’hui.
L’avenir étant par nature incertain, une bonne solution, tant au plan de la performance financière qu’au plan psychologique, consiste à accumuler de l’or au travers de petits achats réguliers.
Épargnant impassible ou impatient, vous profiterez ainsi de prix bas, puis de la reprise du marché haussier, tout en continuant à dormir sur vos deux oreilles en cas de correction prolongée.
Patrick CHARGUERON, le 18 septembre 2026